趣味の登山でも山岳保険は必要?救助費用とモンベル・YAMAPの比較
「日帰りで低い山を歩くだけでも、山岳保険って必要なのかな?」
登山を始めると、靴やリュックに加えて保険の話も出てきます。でも、本格的な雪山に行くわけではないし、保険まで必要なのか迷いますよね。
わたしが判断の目安にしたいのは、「もし救助費用が数十万円、場合によっては百万円単位になったら、家計に無理なく支払えるか」です。その負担が難しく、今の保険にも必要な補償がないなら、山岳保険を検討する意味があります。日帰り・低山だから、費用の備えまで不要とは限りません。
こんにちは。登山歴13年、のんびり山歩きを楽しんでいる夫婦ブログ「ちぃとかめぴ」です。わたしには、モンベルの「シンプルプラン」を5年契約で利用した経験があります。
この記事では、民間の捜索・救助費用の目安を見ながら、どんな人が保険を検討したいかを整理します。そのうえで、初心者が確認したい補償、モンベルとYAMAPの違い、本格的な雪山に行く場合の注意点もお伝えします。加入経験と、現在の商品の説明は分けて書いています。
比較から見たい方は、モンベル・YAMAPの比較表へ進んでください。「そもそも何に備える保険なの?」という方は、このまま読み進めてもらえれば大丈夫です。

日帰りの低山だと「自分にはまだ必要ないかな」と思いやすいけれど、山で歩けなくなったときのことは、一度考えておきたいね。

山岳保険が必要な人は?救助費用を自分で負担できるかが判断の目安
山岳保険・登山保険は、登山中のケガや遭難に備える保険の呼び方です。ただし、商品によって対象の活動や補償は違います。「山岳保険」という名前だけで、どの登山でも全部補償されるとは判断できません。
保険を考えるときは、「事故に遭うかどうか」だけでなく、「遭ったときの出費に、家計が耐えられるか」を考えてみてください。遭難の起こりやすさは、ルート・季節・経験などで変わります。ここでは「確率が低いから大丈夫」とは決めつけず、必要になった場合の負担から考えます。
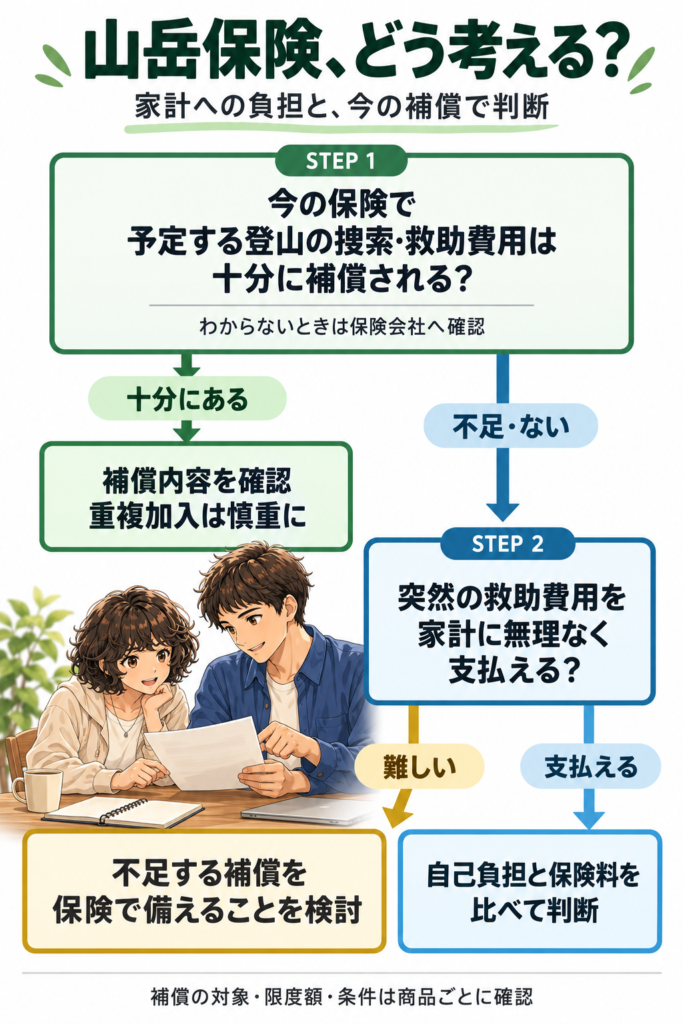
突然の救助費用で生活が苦しくなる人は、保険を検討したい
救助費用を払うために、生活費や家族のための貯蓄を大きく取り崩すことになる。それでは困ると感じるなら、捜索・救助費用を補償する保険は、検討したい備えです。
逆に、すでに加入している保険で、予定する登山と必要な費用が十分に補償されるなら、重ねて加入する必要性は別に考えられます。自分で負担できるかに加え、今の契約で足りない部分があるかを確認しましょう。全員が一番高いプランに入ればよいわけではありません。
民間の捜索・救助にはいくらかかる?隊員とヘリの費用例
捜索・救助の費用は、出動する機関や地域、状況で変わります。「遭難すれば必ず高額になる」という話ではありませんが、民間の救助隊やヘリコプターの費用が発生する場合があります。公開されている金額を見てみましょう。
| 費用の項目 | 公開されている金額の例 |
|---|---|
| 民間救助隊の出動手当 | 隊員1人につき1日4万円 北アルプス南部地区の例 |
| 救助活動用の隊員の傷害保険料 | 隊員1人につき1日約1万5,000円 同地区の救助費用ポスターの概算 |
| 民間ヘリコプター | 1時間約50万円になる場合もある モンベル公式が示す目安 |
全国共通の料金表ではありません。隊員の金額は北アルプス南部地区山岳遭難防止対策協会の資料、ヘリの金額はモンベルの案内による例です。人数・活動日数・飛行時間・活動内容などで変わり、諸経費や消耗品費なども別途かかる場合があります。
出典:長野県掲載「救助費用ポスター及び同意書」、モンベル公式の捜索・救助費用の説明(2026年10月6日確認)
例えば、この隊員の単価で4人が1日活動したと仮定すると、出動手当16万円+保険料約6万円=約22万円になります。ほかの経費は含めていません。これは実際の請求事例ではなく、人数と日数で負担が増えることを考えるための計算例です。
民間ヘリも、上の目安で2時間分なら約100万円という計算になります。ただし、実際の請求額や料金の算定方法は事業者と活動内容によります。「この規模の出費を突然負担するのは難しい」と感じたら、保険を検討する理由になると思います。
また、地域の救助隊を「無料のボランティア」と思い込まないことも大切です。上記の協会は、警察の要請で出動しても、民間隊員の活動は無償ではないと説明しています。「警察に通報するから、関わるすべての費用も無料」とは限りません。
公的な救助でも地域による違いがあります。例えば埼玉県では、指定された山岳地域で県の防災ヘリコプターによる救助を受けた場合、原則として手数料が必要です。全国で同じ扱いではないので、行き先の案内を確認してください。
参考:埼玉県「防災ヘリコプターの救助活動に係る手数料」
もし事故が起きたら、費用や保険の有無で救助要請をためらわず、人命と安全を優先してください。保険は、そのとき迷わず助けを求められるよう、出発前に考えておく備えです。
日帰り・低山でも「自力で下山できなくなる」場合はある
日帰りでも、下山中に足を痛めて歩けなくなったり、分岐を間違えて戻れなくなったりする可能性はあります。警察庁の2025年の山岳遭難統計でも、遭難の態様は道迷いが30.9%、転倒が19.2%でした。これは遭難した人の内訳であり、登山者が遭難する確率や、日帰り登山者だけの統計ではありません。
出典:警察庁「令和7年における山岳遭難の概況等」
保険を考えるときのポイントは、山の標高だけでなく、「自力で下山できなくなったとき、どんな手助けや費用が必要になるか」です。年に1回の山歩きでも、登るルートと今の補償を確認しておきたいと思います。

岐阜県岐阜市の金華山は標高329mの低山ですが、毎年のように転倒・転落による怪我や、暑さによる体調不良などで、ヘリによる救助が行われています。
準備不足が主な要因かもしれませんが、「登山は低山なら安心」とは限らないですね。
本格的な雪山を楽しむ人は「山岳登はん」の補償を確認する
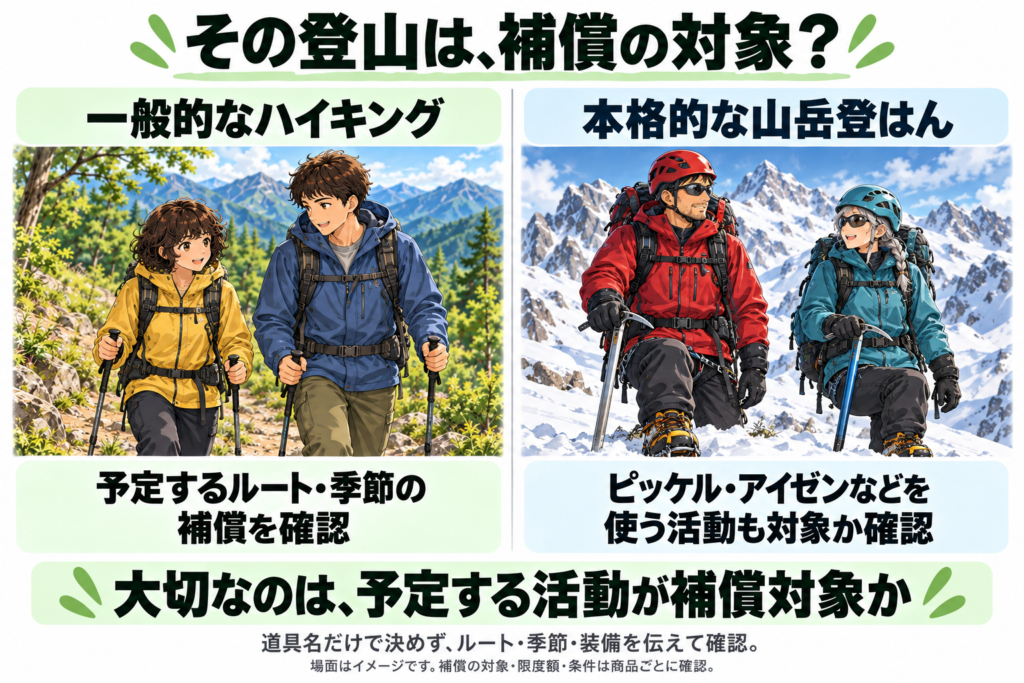
ピッケル・アイゼンなどを使う本格的な雪山に行くなら、予定する活動が「山岳登はん」として補償されるかを確認してください。一般的なハイキング向けの商品では、その活動が対象外になる場合があります。
例えばモンベルでは、一般的なハイキングなどの「野外活動保険」と、本格的な山岳登はんを含む「山岳保険」を分けています。一方、YAMAPはアイゼンやピッケルを使う雪山・山岳登はんも追加保険料なしで補償すると案内しています。「雪山なら必ず高い保険」ではなく、「自分の登山が対象になる保険」を選ぶことが大切です。
参考:モンベルの活動による商品区分、YAMAPの雪山・山岳登はんの補償
保険料を高くすれば、どんな山でも安心というわけではありません。ルート・季節・使用する装備を伝え、対象となる活動と費用、限度額、支払い条件を確認しましょう。保険が対象でも、安全に登れるかは別の問題です。山選びと準備は、初心者の雪山登山・装備の記事にもまとめています。
初心者が確認したい補償は、まず3つ
パンフレットの項目を全部覚える必要はありません。まずは捜索・救助、自分のケガ、他人への賠償を分けると、何が足りないか考えやすくなります。
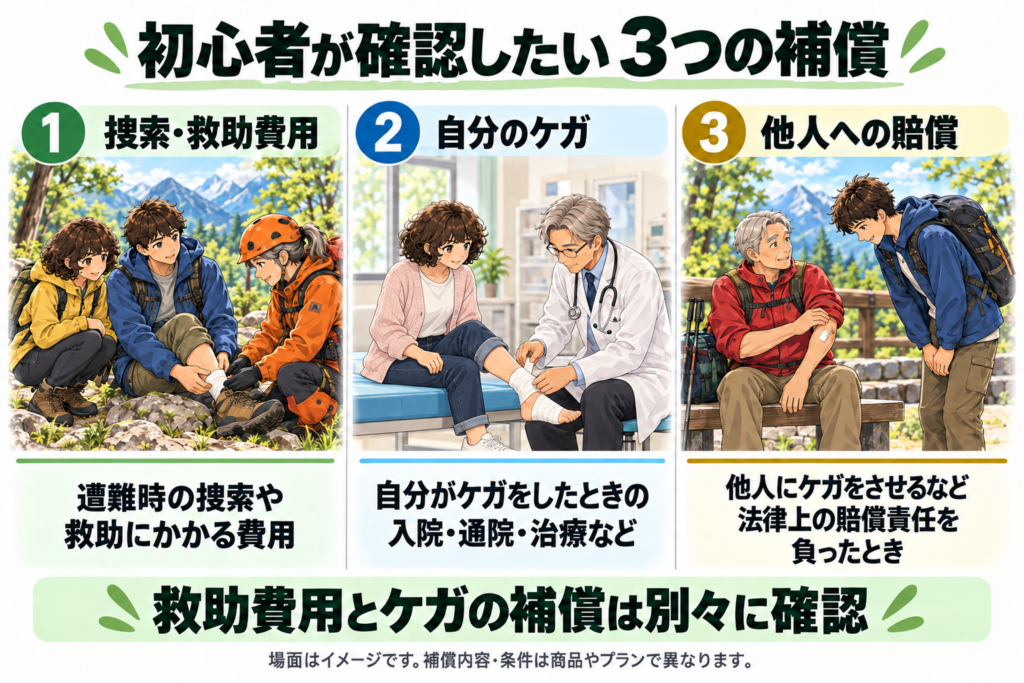
- 捜索・救助費用:遭難したときに必要になる捜索や救助などの費用。限度額だけでなく、道迷い・病気・疲労など、どの原因が対象かも確認します。
- 自分のケガへの補償:死亡・後遺障害、入院・通院、傷害医療費用など。商品やプランによって、ついていない項目もあります。
- 他人への賠償責任:他人にケガをさせるなど、法律上の損害賠償責任を負った場合への備え。対象となる事故や、今の契約との重複を確認します。

「保険に入っていれば、通院も救助も全部大丈夫」と思い込みそうだったな。何に備える補償なのか、分けて見ないといけないね。
これらは、どの登山保険にも同じようについているわけではありません。例えばモンベルの長期補償タイプでも、選ぶプランでケガや持ち物への補償が変わります。
参考:モンベルの長期補償タイプ・補償内容
医療保険や自動車保険などに入っている方は、契約内容を確認し、保険会社に「このルートの登山中に遭難した場合、捜索・救助費用も対象ですか?」と聞いてみてください。「保険に入っている」というだけでは、登山に必要な備えが揃っているかはわかりません。
山岳保険を比較|モンベルとYAMAPはどう選ぶ?
初心者向けの比較候補として、モンベルとYAMAPを取り上げます。モンベルはわたしに加入経験があり、YAMAPは登山アプリとの連動や短期・年間の選択肢を確認できるためです。市場シェア順や、おすすめ順位ではありません。
| 比較候補 | 料金の例と、先に確認したい違い |
|---|---|
| モンベル 野外活動保険 | 長期補償。シンプルプランC132・就業中対象外の例では1年3,460円。一般的なハイキングなどが対象で、山岳登はんは対象外。このコースには入院・通院・傷害医療費用の補償がない。 |
| モンベル 山岳保険 | 長期補償。登はん用具を使う活動も対象にした商品。野外活動保険とは別に、選ぶコースと補償から料金を確認する。 |
| YAMAP 山歩保険 | 年2,800円から。歩行距離に応じた保険料の精算がある。YAMAPアプリと連動する登山中の補償で、アプリの使用条件を確認する。 |
| YAMAP 外あそび レジャー保険 | 個人プランの例では7日580円・1年5,840円。登山以外の日常生活のケガなども対象。山歩保険と活動範囲が異なる。 |
2026年10月6日に公式案内で確認した例です。同じ補償内容を揃えた価格比較ではありません。モンベルの金額は筆者が当時支払った保険料ではなく、現在の特定コースの例です。年齢・活動内容・選ぶプランなどの加入条件と、最新の見積もりを確認してください。

料金だけを横並びにすると迷いやすいですが、先に「自分の山歩きが補償対象か」を見てから比べると、選びやすくなります。
参照:モンベル野外活動保険のプラン表、モンベルの商品区分、YAMAPの保険案内、山歩保険の保険料の仕組み、外あそびレジャー保険の料金・補償
モンベルは「野外活動」と「山岳登はん」を分ける
一般的なハイキングやトレッキングで検討する長期商品が「野外活動保険」、ピッケル・アイゼンなどを使用する山岳登はんを含める商品が「山岳保険」です。登山をするから、商品名も必ず「山岳保険」でなければならない、というわけではありません。
参考:モンベル公式の商品説明・山岳登はんの定義
軽アイゼンなどを使う場合も、道具の名前だけで判断しないでください。本来アイゼンなどが必要なルートかどうかで扱いが変わる場合があります。不明なときは、予定ルート・季節・使用する装備を伝えて確認するのが確実です。
参考:モンベル公式の活動内容・ルートに関する説明
装備そのものの違いや使い分けで迷っている方は、チェーンスパイクと軽アイゼンの違い・選び方も参考にしてください。道具選びと保険の対象確認は、別々に行いましょう。
詳しい補償・プランは、モンベル公式の案内で確認してください。
YAMAPはアプリの使用条件と、活動範囲の違いを見る
山歩保険の登山中の補償には、YAMAPアプリの使用条件があります。公式FAQでは、地図を事前にダウンロードし、登山口などで「活動開始」ボタンを押すよう案内されています。日常の交通事故のケガなど、アプリ活動中以外も対象になる例がありますが、「アプリを入れているだけで、登山も自動的に補償される」とは考えないでください。
参考:引受保険会社の公式FAQ「登山中の補償条件」
YAMAPを使わない場面や登山以外のケガも含めて備えたいなら、外あそびレジャー保険が比較候補です。こちらには短期や年間、家族向けのプランもあります。どちらも現在の案内では雪山登山や山岳登はんを対象に含めていますが、補償対象であることと、初心者が安全に行けることは別です。
参考:YAMAP公式の活動範囲・商品比較
山歩保険・外あそびレジャー保険の最新情報は、YAMAP公式の保険案内で確認できます。
わたしはモンベルのシンプルプランを5年契約で利用しました
わたしが加入していたのは、モンベルのシンプルプラン、契約期間は5年です。年間や短期だけでなく、こうした長期契約の選択肢もあります。
ただ、わたしが5年契約を利用したからといって、登山を始めたばかりの人にも5年契約が一番よいとは考えていません。これからどれくらい山へ行くか、どんな活動をするかを考えて決めればよいと思います。
また、「シンプル」という名前でも、補償内容の確認は必要です。現在の野外活動保険のシンプルプランには、救援者費用や個人賠償責任、死亡・後遺障害の補償がある一方、入院・通院や傷害医療費用の補償はありません。足を捻って通院した場合と、遭難して救助された場合は、別の項目で考える必要があります。
参考:現在の野外活動保険・シンプルプランの補償表。筆者の当時の契約内容を再現した説明ではありません。
今の自分に合うかを見直すなら、契約期間や料金より先に、予定する登山が対象か、必要な補償があるかを確認したいところです。加入経験のある商品でも、現在の説明を読み直すことは大切だと感じます。
1日・短期・年間・5年契約は、登山頻度と補償で選ぶ
まだ次の1回だけ行く予定なら短期、これから継続して山を歩く予定なら年間や長期を比較する。これが考え始めるときの目安です。ただし、短期と年間は、期間だけでなく補償内容も違う場合があります。
- 1回の山歩きに備えたい:短期保険で、旅行期間・開始時刻・対象ルートを確認する。
- 季節ごと、月に何度か山へ行きたい:年間契約の総額と補償を比較し、毎回の加入手続きが必要かも確認する。
- 今後も続ける予定がある:複数年契約も候補。ただし、契約中の活動の変化、更新・解約の条件も確認する。
モンベルの短期商品は、一般的なハイキングなどの「野あそび保険」と、山岳登はんを含む「山行保険」です。長期商品の「野外活動保険」「山岳保険」とは名前も条件も異なります。公式では、病気や疲労などによる遭難の費用は、長期補償タイプのみの対象例として説明されています。
参考:モンベルの短期・長期補償の違い
「日帰りだから1日保険」と商品名を決めつける必要もありません。YAMAPの外あそびレジャー保険には、1日単位ではなく7日プランがあります。日数だけでなく、実際の行程と補償が合っているかで判断しましょう。
参考:YAMAP外あそびレジャー保険の期間・料金
保険料も、1回分の価格と年間の最低価格だけでは比べられません。登山回数、追加精算、補償範囲を揃えて総額を見てください。長期契約では、補償限度額が「1事故」「1年」「保険期間全体」のどれに適用されるかも確認しておくと安心です。
ココヘリとジローは?保険と「見つける備え」を分ける
ココヘリは、専用の発信機と捜索ネットワークを使い、遭難した人の居場所を探す会員制の捜索サービスが中心です。保険が主に費用への備えであるのに対し、ココヘリは発見につなげる手段という役割があります。
現在は補償などの付帯サービスもあり、SUMMITプランには死亡・入院・通院の補償がつきます。つまり「ココヘリには補償が一切ない」とも、「どのプランでも山岳保険と同じ」とも言えません。捜索のサービスと、自分に必要な補償を分けて確認することが大切です。
参考:ココヘリの仕組み・登山保険との違い、現在のプラン・付帯補償
料金の例では、ベーシックプランの年会費は6,600円で、別途入会金3,300円が必要とされています。これは保険料と同じ条件の金額ではありません。発信機の準備や利用条件、現在の入会方法も確認してください。
参考:ココヘリ公式の料金案内(2026年10月6日確認)
ココヘリは「見つけてもらうため」の備え、保険は主に「費用に備えるため」のもの。役割を分けて考えると、必要なものを整理しやすいですね。
「ジローの山岳保険」で探している方は、jRO(日本山岳救助機構)とココヘリの制度の変化も確認してください。ココヘリの運営会社は2022年にjROのM&Aを発表し、その後サービスを変更しています。過去のjROの記事の料金・仕組みを、そのまま今の比較表に使わないほうがよいです。新規加入は現在のサービス案内を、既存のjRO会員は自身の会員案内と窓口を確認しましょう。
参考:運営会社が説明するjROとの統合・制度の経緯、現在のココヘリのプラン
料金やサービスの条件は、ココヘリ公式の案内で確認してください。
保険に入る前と、出発前に確認するチェックリスト
選ぶ順番を決めると、比較表で迷いにくくなります。まずは次の5項目を、公式の案内や問い合わせ窓口で確認してください。
- 予定する登山が対象か:ルート、季節、登はん用具の使用、国内・海外の別を伝える。
- 必要な原因・費用が対象か:道迷い、ケガ、病気や疲労による行動不能と、捜索・救助費用の扱いを確認する。
- すでにある保険との違いは何か:今の契約の対象、限度額、免責金額を確認する。
- いつから、いつまで補償されるか:加入手続き・支払いを完了し、開始日・開始時刻と終了条件を確認する。
- 事故時の手続きは何か:緊急連絡先、保険会社への事故連絡、請求に必要な書類を確認しておく。
そのうえで、登山計画を作り、家族などにルートと下山予定を共有しましょう。天気、体力に合う行程、地図、雨具、防寒、ライト、食料、水、予備バッテリーなども、登る山に合わせて準備します。
警察庁も、体力や経験に合う計画・装備、登山届の提出と共有、通信手段の準備などを呼びかけています。保険は事故後のお金への備えであり、事故を防ぐ装備や判断の代わりにはなりません。
参考:警察庁「山岳遭難防止対策」
保険の確認が済んだら、持ち物も一緒に点検しておきましょう。日帰り登山の持ち物リストで、ライトや雨具などの準備を確認できます。
山岳保険で迷う初心者の、よくある質問
年に1回、日帰りで行くだけでも加入したほうがよい?
回数が少ないから不要とは判断せず、救助費用を自分で負担できるか、今の保険に必要な補償があるかで考えてみてください。備えが足りず、突然の費用負担が難しいなら、今回の山歩きに合う短期保険も候補です。継続するか決まっていない段階で、長期契約を選ぶ必要はありません。
モンベルのシンプルプランなら、登山中の通院も補償される?
少なくとも現在の野外活動保険のシンプルプランには、通院保険金や傷害医療費用保険金はついていません。「登山保険だから通院も全部対象」とは考えず、加入する商品・コースの補償表を確認してください。
参考:モンベル野外活動保険の補償表
ココヘリに入っていれば、別の保険は不要?
プランと、ほかに加入している保険によります。ココヘリの捜索サービスと付帯補償を確認し、自分のケガや必要な費用への備えが足りるかを比較してください。全員に併用が必要とも、全員に別の保険が不要とも言えません。
まとめ|「必要か」の次は、自分の山歩きに合う備えを選ぼう
山岳保険が必要か迷ったら、まずは「救助費用を突然負担することになっても、家計に無理なく支払えるか」を考えてみてください。その負担が難しく、今の補償にも不足があるなら、自分の山歩きに合う保険を検討する理由になります。日帰り・低山でも、この確認はしておきたいと思います。
モンベルとYAMAPを比べるときも、料金の安さだけでなく、対象の活動、ケガへの補償、アプリの使用条件、契約期間を見てください。ココヘリは発見につなげるサービスとして、役割を分けて検討しましょう。
わたしは5年契約を利用しましたが、これから始める方は、まず次の山歩きに必要な補償からでよいと思います。保険も装備も、無理なく続けられる備えを選びたいですね。
これから道具を揃える方は、初心者の登山装備・揃える順番も参考にしてください。保険だけでなく、行く山に合う装備と無理のない計画を整えて、のこのこ山歩きを楽しみましょう。
この記事は保険選びのための一般的な整理です。契約の可否や保険金のお支払いは、各商品の約款・契約条件・事故の状況によります。申し込み前に最新の公式案内・重要事項説明書を確認し、不明な点は取扱窓口へお問い合わせください。
あわせて読みたい→日帰り登山の持ち物リスト|女性目線で13年夫婦が解説